
インドネシアにおける年度途中帰任者の個人確定
申告(SPTOP)と実務上の留意点
インドネシアにおける個人の確定申告(SPT Tahunan PPh Orang Pribadi、以下「SPTOP」)の提出期限は、通常は翌年3月末です。しかし、年度の途中で帰任する駐在員については、この期限が大きく前倒しになります。2025年のCoretax(税務当局の新基幹システム)導入以降、この期限を過ぎた申告・納付に対してSTP(Surat Tagihan Pajak:税額・ペナルティの徴収通知書)が発行されるケースが生じています。本記事では、期限の考え方と実務上の留意点について解説します。
帰任する年の申告は、期限が前倒しになります
年度の途中で本帰国し、インドネシアの税務上の居住者でなくなる場合、その年は暦年の一部だけが課税期間となります。これを「期間按分年度(Bagian Tahun Pajak、broken period)」と呼びます。
SPTOPの提出期限は、原則としてこの期間按分年度の終了後3か月以内です。暦年の終了後3か月ではありません。
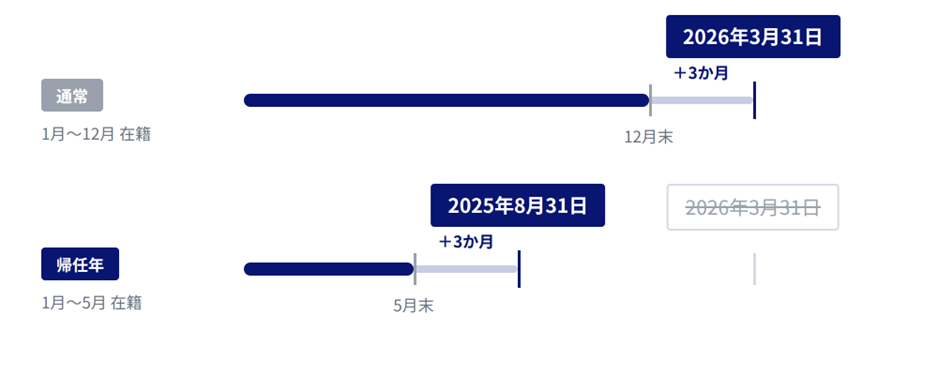
期間按分年度がいつ終わるかについて、法令上の基準は「インドネシアを恒久的に離れた時点」です。駐在員の本帰国ケースでは、帰任月が期間按分年度の最終月となり、結果として最終給与計上月と一致するケースが多く見られます。ただし、EPO(出国許可)の取得日そのものが基準となるわけではなく、判定は出国時の客観的な事実によります。
もう一点、「提出」と「納付」は分けて考える必要があります。PPh第29条(確定納付額)は、SPTOPを提出する前に完納しなければなりません。したがって、提出期限が8月31日であっても、7月中に提出するのであれば、納付はそれより前に済ませておく必要があります。
なお、一定の要件を満たす場合には、最大2か月の提出期限の延長が認められることがあります。ただし、これはあくまで提出期限の延長であり、延長の手続において行う仮計算で不足税額が生じる場合には、当該不足税額を納付し、その納付証憑を添付する必要があります。
以前から定められていた期限が、Coretaxで表面化しました
期間按分年度の終了後3か月という期限は、2018年以降、法令上明記されていたものです。新たに設けられた規定ではありません。
一方、弊社が過去に関与した案件では、実務上、翌年3月末までに申告・納付する取扱いが行われるケースも見られ、この期限規定が問題となる機会は限定的でした。Coretax導入前に、当該取扱いを理由としてSTPが発行された事例も、弊社では確認されていませんでした。
Coretax導入後は、期限管理およびペナルティ計算がシステム化されており、法定期限を超過して申告・納付した場合にSTPが発行されるケースが生じています。ペナルティは申告の遅延と納付の遅延で別に取り扱われ、個人のSPT提出遅延には原則としてRp100,000の行政罰(denda)が、納付の不足・遅延については別途利息(sanksi bunga)が課されます。
弊社が関与した案件においても、NPWP抹消手続の状況を確認する過程で、SPTOPに係るSTPが発行されていることが判明しました。担当者が電話および電子メールでKPPに照会したものの回答が得られなかったため、直接KPPを訪問し、取扱いを確認しております。
帰任者の場合、この問題はNPWP(納税者番号)の抹消手続にも影響します。税務債務が残っている間はNPWP抹消が認められず、抹消申請は否認されます。ただし、否認の理由が税務債務のみであり、否認決定の発行から1か月以内に当該債務を完済した場合には、改めて抹消申請を提出する必要はありません。
実務上の対応と留意点
- 帰任スケジュールの早期把握:EPO取得・本帰国の予定が判明した段階で、期間按分年度の終了月と、そこから起算した提出期限を確認しておくことが重要です。対象期間が確定した時点で申告準備に着手できれば、期限内に余裕をもって完了できます。
- 最終年度のSPTOPの対応体制の明確化:期中に帰任する駐在員がいる場合、最終年度のSPTOPを誰が作成・提出するのかを早期に確定し、必要な給与データおよび情報を速やかに準備する必要があります。着手が遅れると、延滞納付および延滞申告のペナルティが生じるおそれがあります。
- 過去案件におけるSTP発行状況の確認:過去に期間按分年度のSPTOPを提出した駐在員について、Coretax上でSTPの発行状況を確認することが望ましいです。STPは原則として発行日から1か月以内の納付が必要です。
- NPWP抹消手続との連動:税務債務が残っている限り、NPWP抹消は認められません。抹消申請が税務債務のみを理由に否認された場合、否認決定から1か月以内に完済すれば再申請は不要ですので、否認通知を受領した後の1か月を意識して進めることが重要です。
まとめ
年度途中で帰任する駐在員のSPTOPについては、提出期限が翌年3月末ではなく、原則として期間按分年度の終了後3か月以内となる点が最も重要な留意点です。また、PPh第29条が生じる場合には、SPTOPを提出する前に完納する必要があります。
この期限は新たに設けられたものではなく、従前から定められていたものですが、Coretaxによる期限管理のシステム化に伴い、実務上その取扱いが顕在化しています。帰任の予定が判明した段階で早期に準備に着手することが、ペナルティやNPWP抹消手続の遅延を防ぐうえで有効です。
本件に関してご不明な点がございましたら、弊社担当者までお気軽にお問い合わせください。
参考:根拠法令
- SPTOPの提出期限:PMK 81/2024(数次の改正を経て、直近ではPMK 1/2026により改正)第170条第1項、PER-3/PJ/2026第4条a号(2018年のPMK 9/PMK.03/2018第9A条第1項により明文化)
- 期間按分年度の適用範囲および主観的納税義務の終了時期:PER-3/PJ/2026第3条第3項a号・第5項a号
- PPh第29条の納付時期:KUP法(1983年法律第6号。直近では2023年法律第6号により改正)第9条第2項
- 提出期限の延長(最大2か月)および延長時の仮計算・不足税額の納付:PER-3/PJ/2026第5条第1項・第2項、第7項・第8項
- STPの納付期限:KUP法第9条第3項
- NPWP抹消の要件および否認後の取扱い:PER-7/PJ/2025第46条第4項a号・第5項b号・第10項
―免責事項―
本記事の内容は、掲載時点の法令等に基づいて作成しております。
本記事は一般的な情報提供を目的としており、特定の会計・税務・法務その他の専門的助言を提供するものではありません。会計・税務・法務に関する具体的な取扱いについては、個別の状況に応じてご相談ください。
また、法令の改正や制度変更等により、本記事の内容が将来において必ずしも適用されない場合がありますので、あらかじめご了承ください。
なお、本記事の内容の無断転載・無断使用はご遠慮ください。